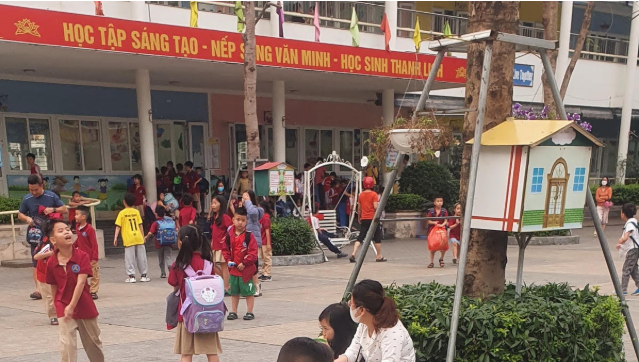
Chính sách giảm trừ chi phí giáo dục không chỉ góp phần giảm áp lực tài chính cho các gia đình mà còn đặt ra yêu cầu nâng cao tính minh bạch trong thu học phí và cung cấp dịch vụ giáo dục.
Trong khi các khoản thu ngày càng được thanh toán qua ứng dụng, tài khoản ngân hàng, việc bảo đảm hóa đơn hợp lệ, đúng thông tin người nộp thuế trở thành yêu cầu cần được cả gia đình và cơ sở giáo dục chú trọng.
Đóng học phí qua ứng dụng, lấy hóa đơn thế nào?
Chính sách cho phép giảm trừ một số khoản chi giáo dục khi xác định thu nhập chịu thuế TNCN mở ra cơ hội giảm bớt gánh nặng tài chính cho các gia đình có con đi học. Tuy nhiên, để được hưởng quyền lợi này, người nộp thuế không chỉ cần quan tâm đến khoản tiền đã chi mà còn phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định.
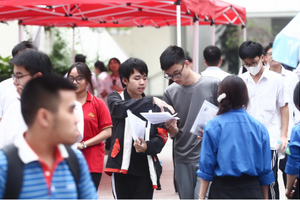
Với nhiều phụ huynh, đây đang là vấn đề đáng quan tâm, nhất là khi việc thu học phí tại các trường học ngày càng được thực hiện thông qua phần mềm hoặc chuyển khoản ngân hàng.
Chị Hằng Thu (phường Dương Nội, Hà Nội) cho biết, việc lấy hóa đơn khi khám, chữa bệnh hiện khá thuận tiện bởi các cơ sở y tế chủ động thực hiện quy trình xuất hóa đơn. Tuy nhiên, với các khoản chi cho giáo dục, chị vẫn băn khoăn về cách thức nhận hóa đơn khi học phí được thu qua tài khoản.
“Con trai tôi đang học lớp 2 trường công lập tại phường Dương Nội. Tháng vừa rồi, trường thông báo nộp tiền qua tài khoản nên nếu muốn có hóa đơn, tôi sẽ phải nhờ giáo viên hỏi trước như thế nào?”- chị Thu chia sẻ.
Thực tế, trước đây, nhiều phụ huynh chủ yếu quan tâm đến số tiền học phí phải đóng và thời hạn thanh toán, ít chú ý đến việc nhận, lưu trữ hóa đơn phục vụ quyết toán thuế. Khi chính sách giảm trừ chi phí giáo dục được đặt ra, việc chuẩn bị chứng từ trở thành mối quan tâm.
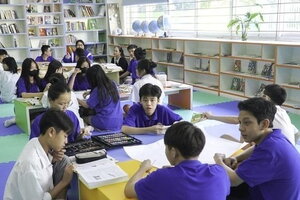
Tại phường Hoàng Mai (Hà Nội), một trường tiểu học chất lượng cao đã gửi thông báo hướng dẫn phụ huynh đăng ký thông tin xuất hóa đơn học phí để phục vụ việc lưu trữ chứng từ và quyết toán thuế TNCN cuối năm.
Theo hướng dẫn của nhà trường, phụ huynh có nhu cầu sử dụng hóa đơn cho hồ sơ thuế cần cung cấp các thông tin như họ tên người nộp thuế, mã số thuế hoặc số căn cước công dân, địa chỉ, cùng họ tên và số định danh cá nhân của học sinh. Việc cung cấp thông tin nhằm bảo đảm hóa đơn được lập chính xác, phù hợp với hồ sơ của người nộp thuế.
Chị Nguyễn Lan Anh - một phụ huynh sinh sống tại phường Hoàng Mai cũng chia sẻ học phí 2 cháu mỗi tháng cũng không hề ít. Vì vậy, khi biết khoản chi đủ điều kiện có thể được giảm trừ khi tính thuế TNCN, tôi rất quan tâm. Nhà trường chủ động hướng dẫn đăng ký xuất hóa đơn giúp phụ huynh thuận tiện hơn trong việc chuẩn bị giấy tờ, tránh phải tìm lại chứng từ khi đến kỳ quyết toán thuế” - chị Lan Anh nói.
Hóa đơn học phí là trách nhiệm của cơ sở giáo dục
Theo Công văn số 47199/HAN-QLDN5 ngày 18/9/2026 của Thuế TP Hà Nội, căn cứ Nghị định số 253/2026/NĐ-CP ngày 30/6/2026, người nộp thuế là cá nhân cư trú có thu nhập từ tiền lương, tiền công được giảm trừ một số khoản chi cho y tế, giáo dục - đào tạo của bản thân và người phụ thuộc khi xác định thu nhập chịu thuế, nếu đáp ứng đầy đủ điều kiện theo quy định.
Cụ thể, đối với chi phí khám bệnh, chữa bệnh tại cơ sở y tế trong nước thuộc phạm vi danh mục do bảo hiểm y tế chi trả, tổng mức giảm trừ không quá 23 triệu đồng/năm. Đối với chi phí giáo dục - đào tạo tại cơ sở giáo dục - đào tạo trong nước, tổng mức giảm trừ không quá 24 triệu đồng/năm.
Khoản chi giáo dục được đề cập bao gồm học phí giáo dục mầm non, giáo dục phổ thông, giáo dục nghề nghiệp, giáo dục đại học theo quy định của pháp luật về giáo dục - đào tạo và chi phí học các kỹ năng chuyên môn khác tại cơ sở giáo dục - đào tạo.
Để được tính giảm trừ, người nộp thuế phải có hóa đơn, chứng từ theo quy định của pháp luật. Riêng đối với chi phí y tế, ngoài hóa đơn, chứng từ còn phải có bảng kê chi phí khám bệnh, chữa bệnh theo quy định của Bộ trưởng Bộ Y tế. Hóa đơn, chứng từ sử dụng để giảm trừ phải thể hiện thông tin của người nộp thuế hoặc người phụ thuộc của người nộp thuế.
Như vậy, việc thanh toán học phí thành công qua ứng dụng hoặc chuyển khoản ngân hàng không đồng nghĩa với việc người nộp thuế đã có đầy đủ hồ sơ chứng minh khoản chi để thực hiện giảm trừ. Phụ huynh cần kiểm tra việc phát hành hóa đơn của cơ sở giáo dục, đồng thời lưu giữ chứng từ thanh toán và các giấy tờ liên quan.
Đáng chú ý, cơ quan thuế nhấn mạnh yêu cầu các đơn vị hoạt động trong lĩnh vực y tế, giáo dục thực hiện đầy đủ quy định về lập, sử dụng hóa đơn điện tử và thời điểm lập hóa đơn theo quy định tại Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ.
Theo nguyên tắc chung, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, trừ những trường hợp pháp luật quy định không phải sử dụng hóa đơn điện tử.
Điều này đồng nghĩa, việc lập hóa đơn khi cung cấp dịch vụ giáo dục trước hết là trách nhiệm của cơ sở cung cấp dịch vụ, không chỉ phát sinh khi phụ huynh có nhu cầu sử dụng hóa đơn để quyết toán thuế. Việc nhà trường hướng dẫn phụ huynh đăng ký thông tin xuất hóa đơn là bước phối hợp nhằm bảo đảm thông tin được thể hiện đầy đủ, chính xác, chứ không phải điều kiện quyết định nghĩa vụ lập hóa đơn của cơ sở giáo dục.
Trong quá trình thực hiện, nếu thông tin trên hóa đơn không chính xác hoặc không thể hiện phù hợp thông tin của người nộp thuế, việc chứng minh khoản chi đủ điều kiện giảm trừ có thể gặp khó khăn, thậm chí phát sinh thủ tục điều chỉnh, bổ sung.
Vì vậy, bên cạnh trách nhiệm của cơ sở giáo dục, người nộp thuế cũng cần chủ động phối hợp, cung cấp chính xác thông tin cá nhân và thông tin của người phụ thuộc; kiểm tra hóa đơn sau khi được phát hành, đồng thời lưu trữ chứng từ thanh toán để phục vụ việc kê khai, quyết toán.
Chính sách giảm trừ chi phí giáo dục không chỉ góp phần giảm áp lực tài chính cho các gia đình mà còn đặt ra yêu cầu nâng cao tính minh bạch trong thu học phí và cung cấp dịch vụ giáo dục. Khi trách nhiệm lập hóa đơn của cơ sở giáo dục được thực hiện đầy đủ, cùng với sự chủ động lưu giữ chứng từ của phụ huynh và hướng dẫn kịp thời từ cơ quan thuế, người dân sẽ thuận lợi hơn trong việc thực hiện quyền lợi, hạn chế vướng mắc vào thời điểm quyết toán thuế cuối năm.

Bình luận
TVQuản trị viênQuản trị viên
Xin chào quý khách. Quý khách hãy để lại bình luận, chúng tôi sẽ phản hồi sớm